1. 12 Haziran 2026 Tarihli Yeni Düzenleme Ne Getiriyor?
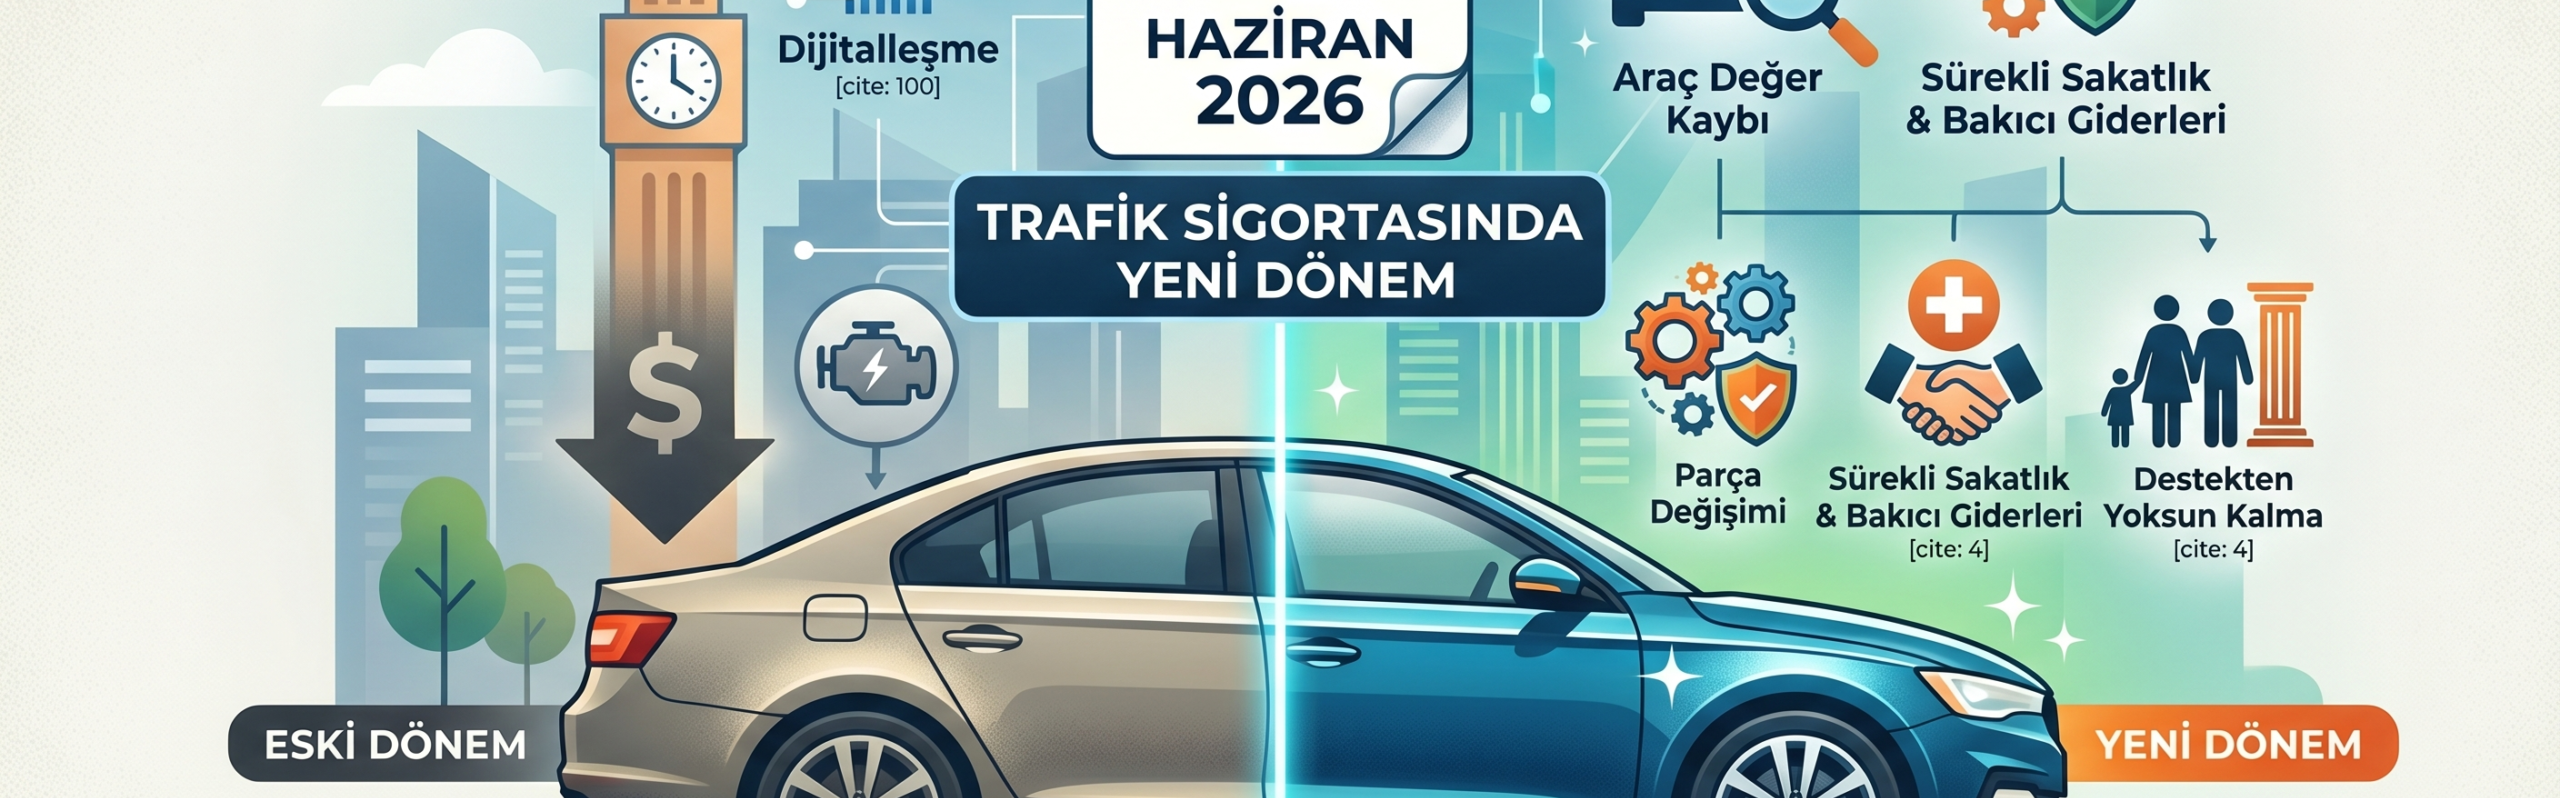
12 Haziran 2026 tarihli Resmî Gazete’de yayımlanan “Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartlarında Değişiklik Yapılmasına Dair Genel Şartlar” ile zorunlu trafik sigortası uygulamalarında önemli değişikliklere gidilmiştir.
Yapılan değişiklikler özellikle;
- Araç değer kaybı tazminatları,
- Hasarlı araçlarda kullanılacak parçalar,
- Sürekli sakatlık tazminatları,
- Bakıcı giderleri,
- Destekten yoksun kalma tazminatları,
- Sigorta şirketlerinin bilgi talep ve inceleme süreçleri
bakımından hem sigortalıları hem de trafik kazalarında zarar gören kişileri doğrudan ilgilendirmektedir.
Yeni düzenleme ile birlikte tazminat hesaplamalarında daha standart bir sistem oluşturulması hedeflenirken, bazı değişikliklerin hak sahipleri bakımından yeni tartışmaları da beraberinde getireceği görülmektedir. Bu yazımızda söz konusu değişiklikleri detaylı şekilde inceleyerek uygulamada doğuracağı sonuçları değerlendireceğiz.
2. Trafik Sigortasının Temel Amacı Nedir?
Zorunlu trafik sigortası, motorlu aracın işletilmesi sırasında üçüncü kişilere verilen zararların belirli limitler dahilinde karşılanmasını amaçlayan bir sorumluluk sigortasıdır.
2918 sayılı Karayolları Trafik Kanunu kapsamında düzenlenen bu sigorta türü, trafik kazası nedeniyle meydana gelen:
- Maddi zararlar,
- Bedensel zararlar,
- Ölüm nedeniyle oluşan zararlar,
- Sürekli sakatlık zararları
gibi zararların güvence altına alınmasını sağlar.
Bu nedenle trafik sigortası genel şartlarında yapılan her değişiklik, milyonlarca araç sahibi ve trafik kazası mağduru açısından büyük önem taşımaktadır.
3. Araç Değer Kaybı Tazminatında Yeni Dönem
Düzenlemenin en dikkat çekici başlıklarından biri araç değer kaybına ilişkin hükümler olmuştur.
Bilindiği üzere bir araç, trafik kazası sonrasında tamir edilse dahi ikinci el piyasasında değer kaybına uğrayabilmektedir. Uzun yıllardır Yargıtay kararları da bu gerçeği kabul etmekte ve kusursuz veya daha az kusurlu araç sahiplerinin değer kaybı talebinde bulunabileceğini belirtmektedir.
Yeni düzenleme ile birlikte değer kaybının tespitinde dikkate alınacak kriterler açık şekilde belirlenmiştir.
Buna göre;
- Aracın markası,
- Yaşı,
- Modeli,
- Kilometresi,
- Kullanılmışlık düzeyi,
- Daha önceki hasar kayıtları,
- Hasarın meydana geldiği kısımlar,
- Hasarın niteliği,
- Kaza tarihindeki ikinci el piyasa değeri,
- Onarım sonrası ikinci el piyasa değeri
değer kaybı hesabında dikkate alınacaktır.
Ayrıca gerekli görülmesi halinde eksper incelemesi yapılabilecektir.
Bu değişiklik, sigorta şirketleri ile hak sahipleri arasında yaşanan değer kaybı uyuşmazlıklarında daha teknik ve standart bir hesaplama yöntemine geçilmesinin amaçlandığını göstermektedir. Ancak uygulamada eksper raporlarının farklı sonuçlar ortaya koyabilmesi nedeniyle uyuşmazlıkların tamamen sona ereceğini söylemek mümkün değildir.
4. Değer Kaybı Başvurularında Hak Sahiplerini Neler Bekliyor?
Yeni sistemde değer kaybı talebinde bulunulabilmesi için öncelikle araç hasarının trafik kazasından kaynaklanması gerekmektedir. Sigorta şirketi tarafından yapılacak değerlendirme sonrasında belirlenen değer kaybı tutarı hak sahibine bildirilecektir.
Ancak hak sahipleri belirlenen tutarın düşük olduğu kanaatindeyse;
- Sigorta Tahkim Komisyonu,
- Arabuluculuk,
- Genel mahkemeler
aracılığıyla haklarını aramaya devam edebilecektir. Bu noktada alanında uzman avukatlık ofisi tarafından destek alınması olası hak kayıplarının önüne geçecektir.
Bu nedenle yeni düzenleme, değer kaybı taleplerini tamamen idari bir sisteme dönüştürmemekte; yargısal denetim imkânını korumaktadır.
5. Sürekli Sakatlık ve Bakıcı Giderleri Tazminatlarında Yapılan Değişiklikler
Trafik kazaları sonucunda ortaya çıkan bedensel zararlar çoğu zaman maddi zararlardan çok daha ağır sonuçlar doğurmaktadır. Yeni düzenleme bu kapsamda sürekli sakatlık ve bakıcı giderleri teminatlarını ayrıntılı biçimde yeniden düzenlemiştir.
Buna göre tedavi süreci boyunca ortaya çıkan bakıcı giderleri belirli şartlar altında trafik sigortası kapsamında karşılanacaktır.
Özellikle;
- Hastane sonrası bakım süreçleri,
- Geçici bakım ihtiyaçları,
- Sürekli sakatlık raporu alınana kadar geçen dönem
için yapılan giderlerin teminat kapsamına alınması önemli bir yenilik olarak değerlendirilebilir.
Öte yandan sürekli sakatlık tazminatlarında da maluliyet oranının esas alınacağı ve tazminat hesabının ilgili mevzuat hükümlerine göre yapılacağı belirtilmiştir. Bu düzenleme özellikle ağır yaralanmalı trafik kazalarında tazminat hesaplamalarının daha sistematik hale getirilmesini amaçlamaktadır.
6. Destekten Yoksun Kalma Tazminatında Düzenleme
Trafik kazalarında ölüm meydana gelmesi halinde ölen kişinin desteğinden mahrum kalan yakınları destekten yoksun kalma tazminatı talep edebilmektedir. Yeni genel şartlar bu tazminat türünün hesaplanmasında yine Karayolları Trafik Kanunu ve Türk Borçlar Kanunu hükümlerine atıf yapmıştır.
Buna göre;
- Eş,
- Çocuklar,
- Anne ve baba,
- Fiilen destek alan diğer kişiler
şartların oluşması halinde destekten yoksun kalma tazminatı talep edebilecektir. Bu düzenleme mevcut uygulamayı büyük ölçüde korumaktadır.
7. Hasarlı Araçlarda Orijinal Parça Tartışması
Yeni düzenlemenin en çok tartışılacak başlıklarından biri hasarlı araçlarda kullanılacak parçalar konusudur.
Genel şartlarda yapılan değişiklikle birlikte bazı durumlarda;
- Yeniden kullanılabilir parça,
- Eşdeğer parça,
- Orijinal parça
uygulamasına ilişkin kurallar yeniden belirlenmiştir.
Sigorta şirketleri belirli şartlar altında hasarlı parçanın orijinali yerine eşdeğer veya yeniden kullanılabilir parça kullanımını tercih edebilecektir. Bu noktada amaç, sigorta maliyetlerini azaltmak ve onarım süreçlerini hızlandırmaktır.
Ancak araç sahipleri bakımından konu oldukça hassastır. Özellikle yeni model ve yüksek piyasa değerine sahip araçlarda orijinal olmayan parçaların kullanılması;
- Araç değerinde düşüş,
- Güvenlik kaygıları,
- İkinci el satış değerinin azalması
gibi sonuçlar doğurabilecektir.
Bu nedenle düzenlemenin uygulamada yoğun hukuki tartışmalara neden olması beklenmektedir.
8. İspat Yükü ve Sigorta Şirketlerinin Sorumluluğu
Yeni düzenlemede dikkat çeken hususlardan biri de ispat yüküne ilişkin açıklamalardır. Buna göre bazı durumlarda orijinal parçanın kullanılmasının zorunlu olduğunu ileri süren hak sahibinin bunu ortaya koyması gerekecektir.
Ancak belirli hallerde sigorta şirketleri de kendi değerlendirmelerini teknik raporlarla desteklemek zorundadır.Bu durum özellikle eksper raporlarının önemini artırmaktadır.Önümüzdeki dönemde eksper incelemeleri ve teknik değerlendirmelerin uyuşmazlıkların çözümünde daha belirleyici hale gelmesi beklenmektedir.
9. Sigorta Şirketlerinin Bilgi Talep Yetkisinde Değişiklik
Düzenleme kapsamında sigorta şirketlerinin bilgi ve belge talep süreçlerine ilişkin hükümler de güncellenmiştir.
Buna göre sigortacılar;
- Elektronik posta,
- SMS,
- İnternet uygulamaları,
- E-Devlet sistemleri,
- Sigorta Bilgi ve Gözetim Merkezi altyapıları
üzerinden bilgi ve belge talep edebilecektir.
Dijitalleşmenin artırılması amacı taşıyan bu değişiklik, başvuru süreçlerinin daha hızlı yürütülmesine katkı sağlayacaktır. Özellikle yoğun dosya trafiğine sahip sigorta şirketleri bakımından işlemlerin önemli ölçüde hızlanması beklenmektedir.
10. Ağır Hasarlı Araçlar ve Trafikten Çekilmiş Araçlar
Yeni düzenleme ağır hasarlı araçlar bakımından da önemli hükümler içermektedir. Eksper raporlarıyla ağır hasarlı olduğu belirlenen ve ilgili mevzuat kapsamında trafikten çekilmiş kabul edilen araçlar bakımından bazı tazminat sınırlamaları öngörülmüştür.
Bu hükümlerin amacı sigorta sisteminde oluşabilecek kötüye kullanımların önüne geçmektir. Ancak uygulamada her ağır hasarlı aracın aynı nitelikte olmadığı düşünüldüğünde, bu alanda da yeni uyuşmazlıkların ortaya çıkması mümkündür.
11. Düzenleme Sigorta Primlerini Etkiler mi?
Kamuoyunda en çok merak edilen sorulardan biri de yapılan değişikliklerin trafik sigortası primlerine etkisidir.
Teorik olarak;
- Tazminat hesaplarının standartlaşması,
- Parça maliyetlerinin azaltılması,
- Süreçlerin dijitalleşmesi
sigorta şirketlerinin maliyetlerini düşürebilir.
Ancak primlerin belirlenmesinde;
- Enflasyon,
- Yedek parça maliyetleri,
- Döviz kuru,
- Hasar frekansı,
- Araç sayısındaki artış
gibi birçok unsur etkili olduğundan kısa vadede doğrudan bir indirim beklentisi gerçekçi olmayabilir. Tam aksi yönde sigorta şirketleri bu gibi durumları aleyhe kabul ederek artışa gitmeleri ihtimal dahilindedir.
12. Hukuki Değerlendirme
12 Haziran 2026 tarihli düzenleme, trafik sigortası sisteminde uzun süredir tartışılan birçok konuya açıklık getirmeyi amaçlamaktadır. Özellikle değer kaybı hesaplamalarının standartlaştırılması, bakıcı giderlerinin daha net düzenlenmesi ve dijital başvuru süreçlerinin geliştirilmesi olumlu yönler olarak değerlendirilebilir.
Bununla birlikte eşdeğer parça uygulaması, ağır hasarlı araçlara ilişkin hükümler ve bazı tazminat hesaplama yöntemleri bakımından yeni hukuki tartışmaların ortaya çıkması kuvvetle muhtemeldir.
Nihayetinde sigorta genel şartları idari düzenlemeler niteliğinde olup, bunların uygulanması sırasında ortaya çıkacak uyuşmazlıklarda mahkemelerin vereceği kararlar belirleyici olmaya devam edecektir.
Ancak mevcut düzende sigorta sektöründe izinsiz ve yasal olmayan yollarla faaliyet gösteren danışmanlık şirketlerinin önüne geçilmek istenmiştir. Uygulamada herhangi bir yasal sıfatı olmayan bu kişi ve kurumlar kişileri adeta kandırarak haksız menfaat elde etmekte ve kazazede sigortalıları mağdur etmektedir.
13. Sonuç
12 Haziran 2026 tarihinde yürürlüğe giren yeni trafik sigortası düzenlemesi, araç sahipleri, sürücüler ve trafik kazası mağdurları açısından önemli sonuçlar doğuracaktır.
Özellikle araç değer kaybı, sürekli sakatlık tazminatı, destekten yoksun kalma tazminatı ve hasarlı araçlarda kullanılacak parçalar bakımından getirilen yeniliklerin uygulamada dikkatle takip edilmesi gerekmektedir.
Trafik kazası nedeniyle zarara uğrayan kişilerin, hak kaybı yaşamamaları adına başvuru süreçlerini uzman bir hukukçu desteğiyle yürütmeleri büyük önem taşımaktadır. Bu hususta alanında uzman avukat ekibimizle iletişim kurabilirsiniz.
Her somut olayın kendine özgü özellikleri bulunduğundan, sigorta şirketlerinin yaptığı hesaplamaların ve tekliflerin hukuki açıdan ayrıca değerlendirilmesi gerekmektedir.